Hintergrund und Begriffe
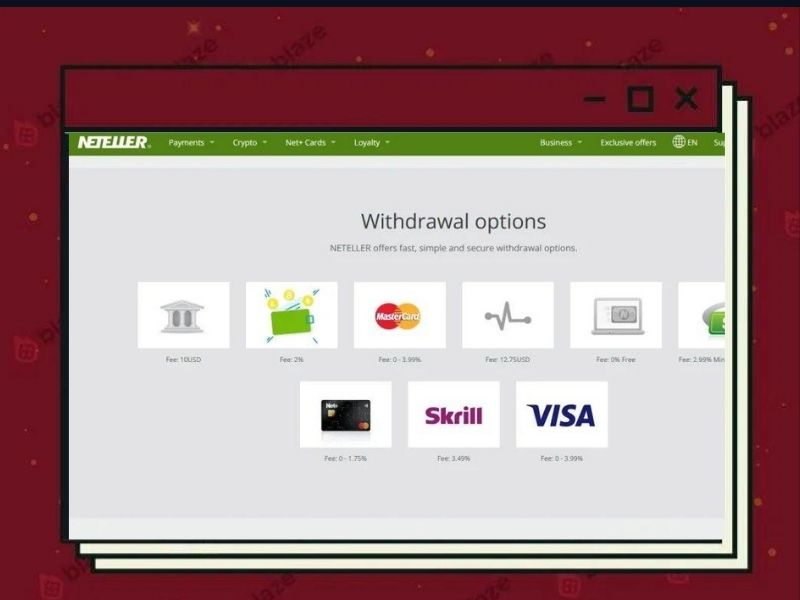
Historische Darstellungen nannten Visa, Mastercard, PicPay, Skrill und Neteller. Prüfen Sie den jeweiligen Kontoauszug.
Unterlagen und Prüfung
R$640 dokumentiert minus R$240 eingegangen ergibt R$400 Differenz, nicht automatisch einen Rechtsanspruch.
Regeln und Oberfläche
Frühere Vergleiche nannten Elo, Hipercard, Discover, Boleto, Paysafecard und Interac. Letzteres ist ein kanadisches Netzwerk und kein universeller brasilianischer Zahlungsweg.
Risiko und Einordnung
Eine Kartenabrechnung kann eine Rückbuchung enthalten, während PIX eine Überweisung identifiziert. Vergleichen Sie Datum, Währung, Betrag und Referenz; eine genehmigte Anfrage ist keine Bankgutschrift.
Geldbewegungen im früheren Kundenkonto einordnen
Der frühere Kassenbereich umfasste zwei unterschiedliche Vorgänge: das Aufladen des Guthabens und die Auszahlung eines vorhandenen Betrags. Jede dieser Bewegungen bestand aus mehreren Bearbeitungsstufen. Eine Belastung auf dem Bankkonto war nicht zwangsläufig bereits im Spielerkonto verbucht, während eine intern genehmigte Auszahlungsanweisung noch nicht zwingend beim Empfänger angekommen war. Diese Unterschiede sind wichtig, wenn ältere Buchungen nachvollzogen werden müssen.
Die frühere deutschsprachige Beschreibung unterschied europäische Bankverfahren, internationale Karten, elektronische Geldbörsen und digitale Vermögenswerte. Die dort genannten Konditionen werden hier als historische Angaben aufgearbeitet. Sie wurden nicht als aktuelle Angebote bestätigt. Insbesondere ergibt sich aus der Unterstützung einer deutschen Zahlungsmethode nicht, dass ein Betreiber über eine deutsche Erlaubnis verfügt. Für den brasilianischen Markt hat sich der rechtliche Rahmen im Jahr 2026 geändert.
Welche Informationen ein früherer Einzahlungsvorgang enthielt
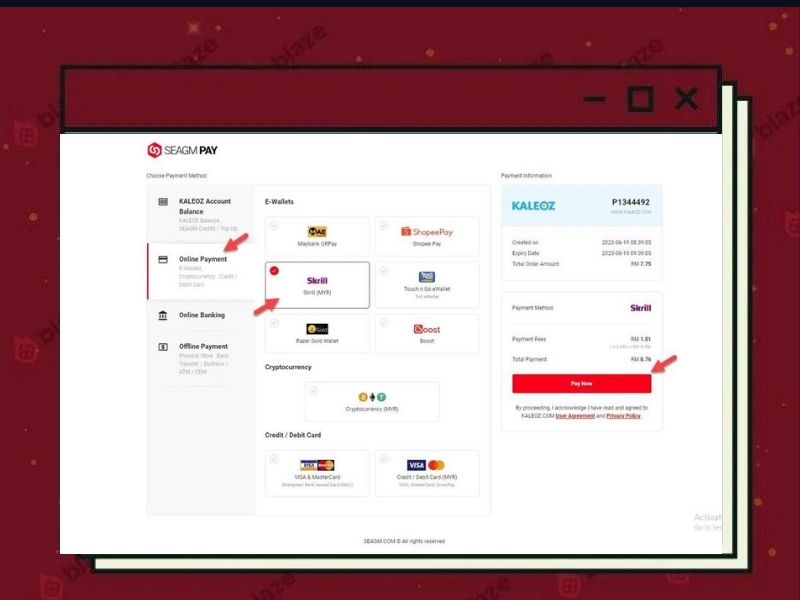
Das alte Interface ordnete den Kassenbereich der Kontostandsanzeige zu. Zu jedem damals verfügbaren Verfahren wurden Betrag, Währung, Mindest- und Höchstgrenze sowie teilweise die erwartete Dauer angezeigt. War eine Aktion ausgewählt, enthielt die Anzeige zusätzlich den möglichen Bonus. Für eine spätere Abrechnung ist wichtig, zwischen dem tatsächlich überwiesenen Geld und einer lediglich bedingten Bonusgutschrift zu unterscheiden.
Je nach Zahlungsdienst wurde ein Vorgang auf einem separaten Bildschirm des Kreditinstituts oder der Zahlungsplattform bestätigt. Bei Karten sollte dabei gegebenenfalls eine zusätzliche 3D-Secure-2.0-Prüfung erfolgen. Die PSD2-Regeln zur starken Kundenauthentifizierung erklärten auch, warum bei bestimmten europäischen Banktransaktionen eine Bestätigung in der Bank-App erforderlich war. Bei einer späteren Nachfrage sind solche Bestätigungscodes jedoch nicht weiterzugeben.
Die frühere Registrierung erforderte typischerweise E-Mail-Adresse, Passwort und Geburtsdatum. Das Mindestalter für Glücksspiel wurde mit 18 Jahren angegeben. Für Personen mit bestehender Selbstsperre ist die Schutzfunktion des OASIS-Systems zu respektieren. Es ist nicht sinnvoll, eine frühere Kontobuchung zum Anlass für die Eröffnung eines neuen Spielerkontos zu nehmen.
Zahlungswege in Deutschland laut früherer Übersicht
SEPA stand für klassische Euro-Überweisungen, wobei Instant-Überweisungen durch einen anderen Zeitrahmen gekennzeichnet waren. Sofort beziehungsweise Klarna Pay Now und mobile Kartenzahlungen wurden als weitere Beispiele aufgeführt. Bei Apple Pay und Google Pay erfolgt die Buchung letztlich über das hinterlegte Zahlungsmittel. Die jeweils hinterlegte Karte und ihre Bedingungen können also für den tatsächlichen Betrag maßgeblich sein.
PayPal wurde mit einem gesonderten Höchstbetrag aufgelistet; ein möglicher Käuferschutz galt nicht uneingeschränkt für alle Arten von Transaktionen. Ferner enthielt die Übersicht Kryptowährungen, bei denen der Wert in Euro nur eine Näherung darstellt. Die dort behaupteten kurzen Zeiten beziehen sich auf unterschiedliche Verarbeitungsvorgänge und sind nicht mit einer verbindlichen Zusage für den Abschluss einer Auszahlung gleichzusetzen.
Die folgenden Beträge sind keine aktuellen Mindestbeträge, sondern Daten des älteren Katalogs, die im Rahmen einer späteren Prüfung eines strittigen Vorgangs relevant sein können.
| Früher gelistetes Verfahren | Untergrenze | Angegebene Obergrenze | Zeitangabe |
|---|---|---|---|
| SEPA / Instant | 20 € | 25.000 € | Sekunden bis 2 Werktage |
| Sofort / Klarna Pay Now | 10 € | Kontolimit | Sofort |
| Visa / Mastercard | 10 € | 5.000 € | Sofort; ggf. 3D Secure |
| Apple Pay / Google Pay | 10 € | Kartenlimit | Sofort |
| PayPal | 10 € | 5.500 € | Sofort |
| USDT | Ca. 5 € | Nicht konkretisiert | 1–3 min |
| Bitcoin | Ca. 10 € | Nicht konkretisiert | 10–30 min |
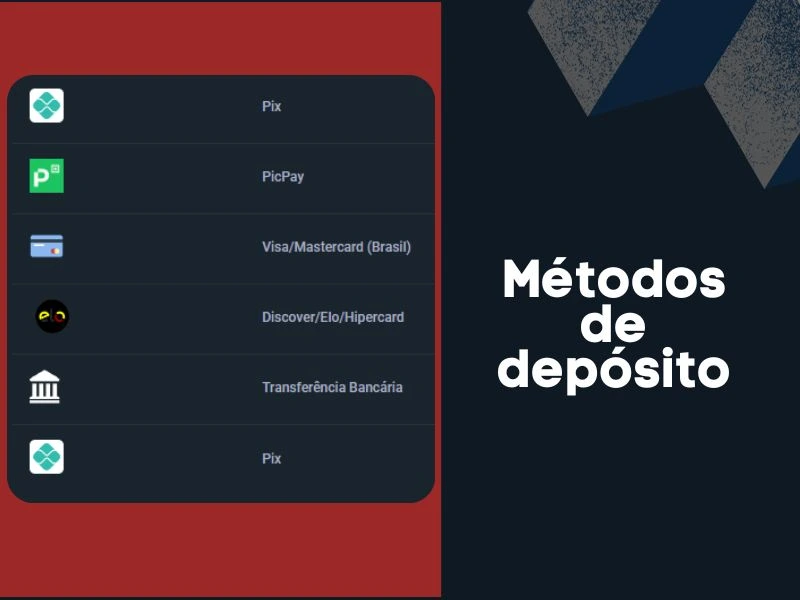
Brasilianische Zahlungsverfahren: Pix, PicPay und lokale Karten
Die brasilianische Kasse setzte andere Schwerpunkte als die deutschsprachige Euro-Tabelle. Pix ist ein Echtzeit-Zahlungsverfahren; PicPay stellt eine separate Zahlungsdienstleistung dar. Zusätzlich wurden internationale und nationale Kartensysteme für Transaktionen in Real genannt. Die jeweiligen Höchstbeträge bezogen sich auf die einzelne Einzahlung und sind nicht als Grenze einer Rückzahlung zu lesen.
In der ursprünglichen Übersicht wurden diese Verfahren als gebührenfrei auf Seiten des Betreibers beschrieben. Daraus folgt nicht, dass ein zwischengeschaltetes Institut ebenfalls keine Gebühren erhob. Insbesondere bei Fremdwährungsbuchungen sind Betrag, Umrechnungskurs und Gebühren getrennt zu untersuchen. Auch die in Brasilien genannten Zeiten sagen nicht aus, dass ein früheres Guthaben inzwischen automatisch ausgezahlt wurde.
| Zahlungskanal | Historisches Minimum | Historisches Maximum | Verbuchung laut Altbestand |
|---|---|---|---|
| Pix | R$ 1 | R$ 50.000 | Sofort |
| PicPay | R$ 30 | R$ 5.000 | Sofort |
| Visa / Mastercard BR | R$ 40 | R$ 3.000 | Sofort |
| Elo / Hipercard / Discover | R$ 40 | R$ 2.000 | Sofort |
| Banküberweisung | R$ 50 | R$ 10.000 | Direkt bis wenige Minuten |
Elektronische Geldbörsen und Prepaid-Verfahren
Skrill und Neteller wurden in der Altversion als verwandte E-Wallet-Produkte des Paysafe-Konzerns dargestellt. Für Skrill erwähnte die Übersicht mehr als 40 Währungen, darunter Euro, US-Dollar und Pfund Sterling. Bei der Prüfung einer älteren Zahlung kann der Nachweis der Geldbörse die Bankbuchung ergänzen, wenn auf dem Kontoauszug lediglich der Zahlungsdienst genannt ist.
Paysafecard unterscheidet sich grundsätzlich von einer solchen Geldbörse: Der Prepaid-Code verkörpert einen bestimmten Betrag. Eine ältere Beschreibung nannte ungefähr 100 Euro pro unbestätigtem Vorgang, wobei die tatsächlichen Produktbedingungen maßgeblich waren. Da die historische Auflistung das Verfahren nur für Einzahlungen vorsah, ist es nicht ohne Weiteres als Ziel einer Erstattung anzusehen.
Interac wurde zudem für den kanadischen Markt aufgeführt. Die Verfügbarkeit hängt dabei nicht nur vom genannten Anbieter, sondern von den beteiligten Banken ab. Die Namensnennung eines lokalen kanadischen Verfahrens ist kein Nachweis einer allgemeinen Nutzbarkeit in Deutschland.
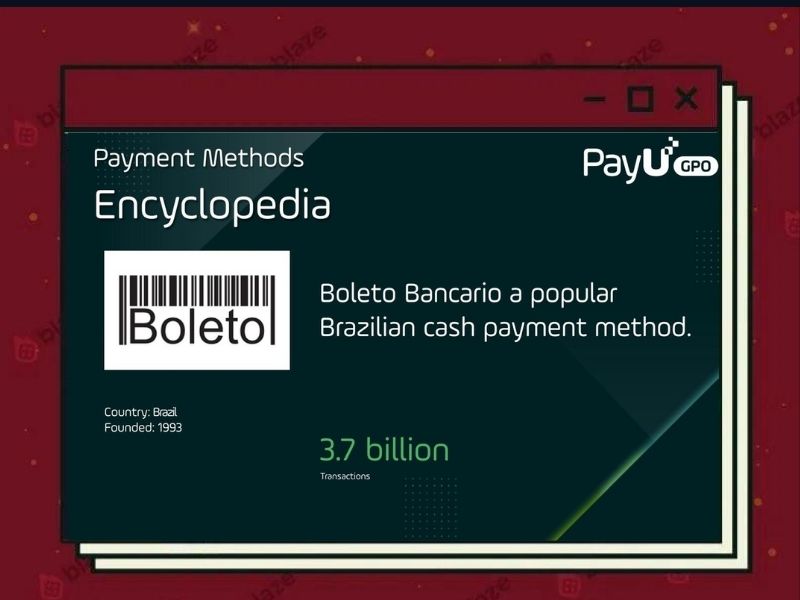
Boleto Bancário in historischen brasilianischen Unterlagen
Beim Boleto handelt es sich um eine Zahlungsanweisung, deren Bestätigung im früheren brasilianischen System unter anderem über Bankfilialen oder die Bank-App möglich war. Anders als bei einer Geldbörse bildet der Boleto keine beidseitige Verbindung für ein- und ausgehende Überweisungen. In der früheren Liste diente er deshalb nicht zur Auszahlung.
Bearbeitungszeiten wurden mit einigen Stunden bis zu zwei Werktagen beschrieben. Die Zeit zwischen der Bezahlung und der Verbuchung beim Empfänger ist nicht mit der Zeit zwischen einem Auszahlungsantrag und einer Rückerstattung vergleichbar. Referenznummer und Originalbeleg sind daher besonders nützliche Angaben, wenn ein früherer Boleto-Vorgang geklärt werden soll.
Früherer Auszahlungsablauf und Nachweis der einzelnen Schritte
Die historische Oberfläche führte vom Kontomenü zu einem eigenen Auszahlungsbereich. Eine Auswahl des Zielkanals und der erforderlichen Empfängerdaten leitete den Vorgang ein, bevor eine interne Prüfung stattgefunden hatte. Erst nach der Freigabe konnte die Übermittlung über das betreffende Zahlungsnetz beginnen. Gerade bei Altansprüchen ist daher zu unterscheiden, ob ein Antrag offen, genehmigt, abgelehnt oder bereits abgeschlossen war.
Nicht alle früheren Einzahlungskanäle wurden auch für Auszahlungen genannt. Für den deutschen Markt standen in der älteren Darstellung insbesondere Banküberweisung, Karte und elektronische Zahlungsdienste im Vordergrund. Entscheidend ist jedoch der tatsächlich dokumentierte Zielkanal in dem betreffenden Konto. Bei Überweisungen können die maskierte IBAN und ein Transaktionskennzeichen helfen; bei digitalen Zahlungen ist der Nachweis des jeweiligen Systems aussagekräftiger als eine bloße Bildschirmaufnahme des Guthabens.
Aus der nachstehenden historischen Aufstellung ergeben sich keine Ansprüche auf sofortige Auszahlung. Die tatsächliche Bearbeitung eines alten Einzelfalls ist anhand der Belege und zuständigen Stellen zu klären.
| Früher gelistet | Untergrenze | Höchstbetrag pro Vorgang | Angekündigte Dauer |
|---|---|---|---|
| SEPA / Instant | 30 € | 10.000 € | Sekunden bis 2 Werktage |
| Visa / Mastercard | 20 € | 5.000 € | 0–72 h |
| PayPal | 10 € | 5.500 € | Bis 24 h |
| BTC / USDT | Ca. 10 € | Kontostandabhängig | 10 min bis 1 h nach Freigabe |
| Pix | R$ 50 | R$ 30.000 | Nach Freigabe sofort |
| PicPay | R$ 200 | R$ 5.000 | Bis wenige Stunden |
| Brasilianische Überweisung | R$ 300 | R$ 10.000 | Bis 1 Werktag |
| Skrill / Neteller | Äquivalent 10 € | Wallet-Limit | 0–24 h |
| Visa / Mastercard BR | R$ 50 | R$ 3.000 | 0–72 h |
Gesamtlimits, Währungen und Identifizierung
Neben dem Limit pro Vorgang gab es in der älteren Beschreibung ein angebliches tägliches Gesamtlimit in Höhe von einer Million Euro sowie ein Monatslimit von fünf Millionen Euro. Solche ungewöhnlich hohen Werte sind nicht unabhängig bestätigt. Sie sind weder auf jede Rechtsordnung übertragbar noch als garantierter Auszahlungsanspruch zu betrachten.
Bei den meisten Verfahren stellte der Alttext 0 bis 48 Stunden Bearbeitungszeit in Aussicht. Karten und Bankwege wurden teilweise mit 72 Stunden angegeben; Geldbörsen mit bis zu 24 Stunden. Derartige Fristen können die Prüfung beim Betreiber und die Weiterleitung über das Zahlungsnetz unterschiedlich berücksichtigen. Traditionelle Überweisungen und bestimmte SWIFT-Vorgänge werden am Wochenende anders verarbeitet als Instant-Überweisungen.
Die als KYC bezeichnete Identitätsprüfung soll sicherstellen, dass Kontoinhaber und berechtigter Zahlungsempfänger übereinstimmen. Die alte Dokumentation nannte Ausweispapiere und einen aktuellen Adressnachweis. Das bedeutet nicht, dass jedes neue Formular mit entsprechender Bezeichnung legitim ist. Unser Informationsportal besitzt keinen Zugriff auf die Kundendaten des Betreibers und nimmt keine Ausweiskopien entgegen.
Bei alten Zahlungsstreitigkeiten sinnvoll vorgehen
Bewahren Sie die Kontoauszüge, Zahlungsdienstbelege, Bestätigungsnachrichten und bisherige Korrespondenz zu einer betreffenden Transaktion auf. Sinnvoll ist eine chronologische Liste mit Betrag, Währung, Datum, Kennzeichen und aktuellem Status. Für eine offizielle Anfrage müssen keine Passwörter oder Freigabecodes mitgeschickt werden. Reagieren Sie keinesfalls auf Personen, die für einen angeblichen Auszahlungsservice vorab Geld verlangen.
Digitale Vermögenswerte bringen eigene Nachweisrisiken mit sich. Ein Transaktionshash verweist auf einen Vorgang in einem bestimmten Netzwerk und beweist nicht automatisch, dass ein entsprechender Eurobetrag beim richtigen Empfänger angekommen ist. Aufgrund von Kursschwankungen kann ein späterer Euro-Wert von der ursprünglichen Schätzung abweichen. Steuerliche Folgen sind bei bedeutenden Beträgen mit einer qualifizierten Beratung zu klären statt mit einer pauschalen Regel für alle Glücksspiel- und Kryptogewinne.
Wenden Sie sich bei unbekannten Karten- oder Bankbuchungen an den eigenen Zahlungsdienstleister. Bei einem nicht lokal zugelassenen Glücksspielanbieter können die Beschwerdemöglichkeiten von denen lizenzierter deutscher Angebote abweichen. Eine Selbstsperre ist zu respektieren. Wer unter der Belastung durch frühere Verluste leidet, kann bei einer unabhängigen Suchthilfe Unterstützung finden, statt die Verluste mit neuen Einsätzen ausgleichen zu wollen.
Vom ursprünglichen Kontoauszug bis zur endgültigen Gutschrift
Die ehemalige internationale Ausrichtung der Plattform spiegelt sich in der alten Aufstellung der Finanzpartner wider. Für eine Person, die in Deutschland einen offenen Vorgang aus dieser Zeit nachverfolgen möchte, sind insbesondere die rechtliche Zugehörigkeit der Gegenpartei, die verwendete Währung und der an der Zahlung beteiligte Dienstleister interessant. Die Nennung der Deutschen Bank, der Commerzbank, von Sparkassen, Volksbanken, DKB, ING, Comdirect, N26 und Revolut im alten Text beschreibt das damalige Umfeld der deutschen Zahlungssysteme. Sie stellt keinen Beleg für ein heute funktionierendes Vertragsverhältnis jeder einzelnen Bank mit Blaze dar. Auch eine Bankkarte, die online eingesetzt werden kann, muss nicht für jede Händlerkategorie freigeschaltet sein.
Der frühere Guide stellte die Abläufe so dar, dass zunächst ein bereits registriertes Konto erforderlich war, dessen grundlegende Erstellung ungefähr fünf Minuten beanspruchen sollte. Darin befanden sich die Zahlungsoptionen neben der Guthabenanzeige. Die eigene Transaktionshistorie konnte daher einen Buchungsvorgang enthalten, während die endgültige Genehmigung noch bei einem anderen Dienst lag. Eine Kartenzahlung konnte beispielsweise zur Freigabeaufforderung einer Banking-App oder einer zusätzlichen Authentifizierung nach dem 3D-Secure-Verfahren führen. Solche Schritte sind nur dann nachvollziehbar, wenn die alte Bestätigung der Bank mit der gleichzeitigen Nachricht des Kontodienstes übereinstimmt. Es ist wichtig, diese Unterlagen zu unterscheiden, um den Status eines bereits erfolgten Vorgangs zu klären. Dieser Text beschreibt keine Möglichkeit zur Eröffnung oder Aufladung eines neuen Spielkontos.
Im früheren Artikel wurde hervorgehoben, dass Blaze keine eigene Gebühr auf die aufgeführten Verfahren erheben sollte. In Deutschland konnte nach der alten Darstellung bei der Umrechnung von Euro in US-Dollar oder eine andere Währung ein Aufschlag von zwei bis vier Prozent auf den Interbankenkurs entstehen. Der Aufschlag eines Zahlungsdienstes ist von eventuell ausgewiesenen Bankgebühren zu unterscheiden. Ein historischer Kontoauszug sollte daher den Originalbetrag und die tatsächlich belastete Währung enthalten. Wenn eine Gutschrift lediglich aufgrund einer angenommenen Wechselkursrechnung als zu niedrig erscheint, lässt sich anhand einer zeitgleichen Abrechnung leichter nachvollziehen, ob tatsächlich ein Betrag fehlt.
Historische Besonderheiten deutscher Zahlungsdienste
Die frühere Zahlungsübersicht verwies auf klassische SEPA-Überweisungen und die Variante SEPA Instant. Die ältere Beschreibung sprach bei herkömmlichen Überweisungen von ein bis zwei Bankarbeitstagen, bei Echtzeitüberweisungen hingegen von Sekunden. In einer Abrechnung sind solche Angaben erst zusammen mit der tatsächlichen Ausführung aussagekräftig. Der Auftrag kann den Empfänger noch nicht erreicht haben, obwohl der Betrag schon reserviert ist. Eine frühere Wochenendbuchung muss daher nicht dieselbe Bearbeitungsdauer aufweisen wie eine Überweisung an einem Werktag.
Giropay wurde im Altartikel ausdrücklich als ein inzwischen eingestelltes Verfahren bezeichnet; als Endzeitpunkt nannte er Ende 2024. Er verwies außerdem auf Wero und die Entwicklung der europäischen European Payments Initiative. Bei einem früheren Vorgang mit der Bezeichnung Giropay darf nicht automatisiert angenommen werden, dass das Nachfolgeangebot denselben Transaktionsdatensatz verwaltet. Eine alte Zahlungsbestätigung kann stattdessen von einer beteiligten Bank stammen. Sofortüberweisung beziehungsweise Klarna Pay Now wurde wiederum als gesondertes Verfahren beschrieben, bei dem der Händler früher eine unmittelbare Bestätigung erhalten sollte. Die Übertragung eines allgemeinen Produktnamens auf eine heutige Glücksspielzahlung ist nicht gerechtfertigt.
Apple Pay und Google Pay basieren auf einem hinterlegten Zahlungsmittel. Eine Belastung lässt sich daher häufig nur anhand des darunterliegenden Kartenauszugs vollständig prüfen. Der Alttext stellte außerdem PayPal als mögliche, allerdings nicht durchgehend direkt unterstützte Option dar und nannte Vermittler als denkbare Erklärung für abweichende Anzeigen. Er warnte vor Einschränkungen im Käuferschutz bei Glücksspielzahlungen. Ob ein reklamierter Vorgang unter eine Schutzleistung fällt, ergibt sich aus den auf die konkrete Transaktion anwendbaren Bedingungen und nicht aus einer pauschalen Versand- oder Erstattungszusage. Die damalige Übersicht stellte für PayPal einen historischen Rahmen von zehn bis 5.500 Euro dar.
Kartenemittenten, Belastungsarten und Kontoinformationen
Im Kartenabschnitt des vorherigen Textes wurden Visa und Mastercard sowie verschiedene deutsche Direkt- und Filialbanken genannt. Ergänzend kamen Postbank, Wise und Vivid vor. Die Bank kann einen Kartenvorgang als normale Zahlung oder unter einer anderen Buchungsart behandeln. In der alten Beschreibung wurde auf mögliche Cash-Advance-Gebühren bei bestimmten Kartenprodukten hingewiesen. Ein Vergleich von Debit- und Kreditkarten darf daher nicht allein den Namen Visa oder Mastercard berücksichtigen. Die Kartennetzwerke transportieren die Transaktion, während die Bedingungen des konkreten Kartenprodukts unter anderem die Kosten und die Abrechnung beeinflussen.
Der frühere Mindestbetrag für internationale Karten wurde mit zehn Euro beziffert, die damalige Obergrenze mit 5.000 Euro pro Vorgang. Diese Zahlen sind nur Teil der früheren Dokumentation. Wenn ein Bankauszug eine Vorautorisierung enthält, deren Betrag später geändert wurde, kann eine doppelte Anzeige fälschlich als doppelte Zahlung wahrgenommen werden. Eine Prüfung sollte deshalb den endgültig gebuchten Eintrag und seine Referenz heranziehen.
Digitale Vermögenswerte im alten Zahlungsmaterial
Bitcoin und Tether wurden in der früheren Übersicht gemeinsam mit unterschiedlichen Adress- und Netzwerkbezeichnungen genannt. Gerade bei einem zurückliegenden Fall ist die Bezeichnung TRC-20, ERC-20 oder BEP-20 relevant, weil sie den technischen Zusammenhang einer Transaktionskennung bestimmt. Eine auf der Blockchain öffentlich sichtbare Übertragung beweist jedoch nicht, dass ein anderes Unternehmen die Summe dem richtigen Benutzerkonto zugeordnet hat. Der technische Transfernachweis und die Buchung in einem internen Kundenkonto sind zwei voneinander getrennte Belege.
Der Altartikel führte Bitpanda, Coinbase Germany, Kraken, Bison, Bitcoin.de und Bitvavo als Beispiele aus dem Umfeld digitaler Finanzdienstleistungen an. Die Aufnahme eines Namens in die alte Beschreibung belegt keinen Vertrag oder eine aktuelle Zulassung. Für einen Altfall ist sinnvoller, den konkret auf dem Auszug ausgewiesenen Dienst zu identifizieren. Der Text erwähnte auch eine mögliche steuerliche Relevanz des § 23 EStG und eine Haltefrist von einem Jahr. Da es hier auf die genaue Art der Transaktion, den Zeitpunkt und die individuellen Umstände ankommt, ersetzt diese historische Erwähnung keine steuerliche Beratung.
Weitere Merkmale von Wallet- und Voucher-Transaktionen
Der frühere Guide verwies auf eine Umrechnungsgebühr von 3,99 Prozent für bestimmte Währungsumrechnungen bei Skrill und Neteller. Solche Konditionen können sich ändern, weshalb der datierte Auszug des Dienstes entscheidend ist. Neben der Währung können auch interne Sammelbuchungen zur Folge haben, dass im regulären Kontoauszug nicht der Name des eigentlichen Empfängers auftaucht. Die Abrechnung der Geldbörse kann in diesem Fall die fehlende Zuordnung liefern.
Paysafecard wurde in der alten Darstellung als Prepaid-Instrument beschrieben. Genannt wurden unter anderem Verkaufsstellen in Supermärkten, Tankstellen und Kiosken. Für eine frühere Nutzung ohne vollständige Verifizierung war ein Betrag von 100 Euro pro Vorgang als Beispiel angegeben. Die damalige Beschreibung schloss eine direkte Auszahlung über den Voucher aus. Ein bezahlter Gutscheincode sollte niemals öffentlich zugänglich gemacht werden. Interac wiederum wurde als ein aus dem kanadischen Bankenumfeld stammender Zahlungsweg eingeordnet. Für eine Reklamation muss nachvollziehbar bleiben, welche Institution den tatsächlichen Vorgang verarbeitet hat.
Unterschiede von Währungen, Dokumenttypen und Rechtsordnungen
Die alte Aufstellung nannte neben Euro und brasilianischem Real die Währungen CAD, AUD, NOK, JPY, CNY, NZD, TRY, MYR, INR, THB, RUB und VND sowie Bitcoin. Die bloße Nennung einer Einheit bedeutete nicht zwangsläufig, dass sämtliche Funktionen in ihr verfügbar waren. So kann eine Bildschirmdarstellung in Euro vorliegen, während eine tatsächliche Belastung in einer fremden Währung erfolgte. Für den Nachweis alter Ansprüche ist diese Differenz von Bedeutung.
In der KYC-Beschreibung wurden Personalausweis, Reisepass und Führerschein als Beispiele für Identitätsunterlagen angeführt. Zum Nachweis des Wohnorts nannte der frühere Artikel die Meldebescheinigung, einen Kontoauszug oder eine maximal drei Monate alte Rechnung eines Versorgungsunternehmens. Bei einem hohen Betrag konnten darüber hinaus Unterlagen zur Herkunft der Mittel verlangt werden. Unterschiedliche Dokumente bestätigen unterschiedliche Sachverhalte und sind nicht gleichwertig. Der alte Verweis auf Geldwäschegesetz und europäische Regelungen erklärt den Hintergrund solcher Anforderungen, belegt aber weder eine ordnungsgemäße Durchführung im Einzelfall noch die Zulassung eines konkreten Anbieters. Identitätsprüfungen können auch wiederholt werden.
Für deutschsprachige Verbraucher sind insbesondere der Glücksspielstaatsvertrag von 2021, die Gemeinsame Glücksspielbehörde der Länder und die offiziell veröffentlichte Anbieterliste relevant. Der Alttext verwies auf eine monatliche Einzahlungsgrenze von 1.000 Euro für regulierte Angebote und auf das OASIS-Sperrsystem. Eine Sperre soll nicht durch andere Zahlungsdienste, alternative Konten oder fremde Dokumente umgangen werden. Welche aktuellen Vorgaben im Einzelnen gelten, sollte anhand der zuständigen Behörde geprüft werden. Wer aufgrund von Spielverlusten unter finanziellen oder emotionalen Druck gerät, kann unabhängige Suchtberatung und geeignete Schuldnerberatung in Anspruch nehmen.
Checkliste zum Abgleich der früheren Kassenansicht
Die historische Kassenbeschreibung unterschied mehrere sichtbare Angaben, die sich auf einer älteren Aufnahme gemeinsam oder in verschiedenen Fenstern befinden konnten. Bei der Rekonstruktion eines konkreten Vorgangs lassen sich folgende Daten gesondert einordnen:
- Profilstatus: Der gespeicherte Zeitpunkt der Anmeldung und die zugehörige Mailadresse können zeigen, welchem ursprünglichen Konto ein Vorgang zugeordnet war. Eine Registrierung bedeutete nicht, dass sämtliche Identitäts- und Altersprüfungen abgeschlossen waren.
- Kassenstatus: Die Nähe der früheren Einzahlungsfunktion zur Kontostandsanzeige erklärt, weshalb ältere Screenshots mehrere Werte unmittelbar nebeneinander zeigen. Ein noch ausstehender Zahlungsvorgang darf nicht als bereits verbuchte Gutschrift behandelt werden.
- Gewähltes Verfahren: In der alten Auswahl standen Kartenzahlung, Banküberweisung, Wallet, Mobilzahlung und digitale Vermögenswerte nebeneinander. Eine Obergrenze in einer Methode galt nicht automatisch für die übrigen Einträge.
- Betrag und Bonus: Der tatsächlich beim Zahlungsdienst belastete Betrag muss von der angezeigten zusätzlichen Werbegutschrift getrennt werden. Für eine alte Aktion ist die damalige Berechnungsgrundlage maßgeblich, nicht lediglich der in der Übersicht sichtbare Gesamtwert.
- Externe Bestätigung: Eine Nachricht der Banking-App über starke Kundenauthentifizierung, eine Wallet-Bestätigung und eine Belastung auf dem Kontoauszug dokumentieren verschiedene Bearbeitungsstufen. Der endgültige Beleg weist aus, ob die Bezahlung ausgeführt oder zurückgenommen wurde.
Auszahlungsprotokolle, Empfängerkennung und Bearbeitungsphasen
In der damaligen Übersicht lagen die Funktionen zum Auszahlen im Profilmenü. Die dort protokollierte Zielmethode kann Hinweise auf eine noch ausstehende Zahlung geben. Die folgenden Merkmale helfen dabei, vorhandene Unterlagen zu klassifizieren; sie sind keine Anleitung zur erneuten Durchführung einer Glücksspieltransaktion.
- Kontomenü und Auszahlungsansicht: Beim Vergleich alter Aufnahmen ist die Unterscheidung zwischen einem bloßen Guthabenfenster und einem bereits dokumentierten Auszahlungsantrag wichtig. Erst ein eindeutiges Antragsmerkmal erleichtert die Zuordnung weiterer Nachrichten.
- Unterschiede der Zahlungsrichtungen: Im älteren Artikel wurden Paysafecard und Apple Pay als Beispiele genannt, bei denen der ursprünglich verwendete Zahlungsweg nicht zwangsläufig auch eine direkte Auszahlungsoption darstellte. Daraus folgt weder ein Ausschluss sämtlicher Rückerstattungsansprüche noch deren automatische Genehmigung.
- Empfängeridentifikation: Die Beschreibung verwies je nach Kanal auf IBAN, BIC, Wallet-Kennung, Kartendaten oder kryptografische Adressinformationen. Prüfen Sie, ob die bereits ausgestellte Bestätigung zu dem gemeinten Zahlungsempfänger gehört. Bewahren Sie ungekürzte Originale privat auf und verwenden Sie für eine Anfrage nur die notwendigen Angaben.
- Genehmigung und Transfer: Nach der alten Darstellung ging die interne Freigabe der tatsächlichen Übermittlung voraus. Deshalb sind der Zeitpunkt der Anfrage, der Statuswechsel und die Bestätigung des empfangenden Zahlungsdienstes drei unterschiedliche Nachweise.
Frühere Bearbeitungszeiten nach Abrechnungskanal
Die historische Tabelle nannte Obergrenzen für einzelne Vorgänge. Eine ergänzende Liste unterschied die zeitliche Behandlung der unterschiedlichen Kanäle. Angaben der damaligen Veröffentlichung sind weder heute bestätigt noch allein zur Feststellung eines Anspruchs geeignet.
- Für digitale Vermögenswerte wie Bitcoin und Tether stand eine Zeitspanne von wenigen Minuten bis zu einer Stunde nach erfolgter interner Prüfung im Alttext. Die Blockchain-Verarbeitung war dabei von der Verbuchung durch die jeweilige Plattform zu unterscheiden.
- Skrill, Neteller, PicPay und PayPal wurden als Beispiele für Wallet-Auszahlungen innerhalb eines früher pauschal angegebenen Fensters von null bis 24 Stunden aufgeführt. Bei einem konkreten Vorgang sind die zugehörigen Statusmeldungen maßgeblich.
- SEPA Instant wurde in der alten Beschreibung als rund um die Uhr verfügbares Verfahren behandelt. Klassische Banküberweisungen, internationale SWIFT-Verbindungen und davon abweichende Buchungswege können an Bankarbeitstage gebunden sein.
- Im Altartikel waren für bestimmte internationale Bank- und Pix-Vorgänge bis zu 72 Stunden sowie für Rückbuchungen auf Visa und Mastercard ebenfalls bis zu 72 Stunden angegeben. Diese Angaben beschreiben die damalige Schätzung, nicht eine garantierte Rückzahlungsfrist.
Aufbewahrung und Weitergabe von Zahlungsnachweisen
Wenn unabhängige Beratung zu einem Altanspruch erforderlich ist, können Beleg, Datum, Währung, Ziel und bereits erhaltene Antwort in einer kurzen Übersicht zusammengefasst werden. Alte Finanzunterlagen sollten jedoch nicht ungeschützt geteilt werden.
- Speichern Sie frühere Nachrichten und Kontoauszüge in der ursprünglichen Fassung. Bei einer Übertragung digitaler Vermögenswerte kann die vorhandene Transaktionskennung für die eindeutige Zuordnung zur damaligen Blockchain wichtig sein.
- Für eine rechtliche Bewertung unterscheiden Sie zwischen einer zugelassenen und einer nicht entsprechend zugelassenen Gegenpartei. Eine Registrierung als Zahlungsanbieter und eine Glücksspielerlaubnis sind verschiedene rechtliche Sachverhalte. Bei einem Streit kann unabhängige Beratung erklären, welche Möglichkeiten bestehen.
- Eine Selbstsperre sollte nicht durch weitere Zahlungen oder andere Konten umgangen werden. Die tägliche, wöchentliche oder monatliche Kontrolle von Ausgaben sowie Beratungsangebote können einen sinnvollen Schutz vor zusätzlichen finanziellen Belastungen darstellen.