PIX e comprovantes
O identificador da transação, data e quantia ajudam o banco a localizar o movimento. A rapidez do PIX não equivale à análise interna da solicitação de saque.
Cartões e carteiras
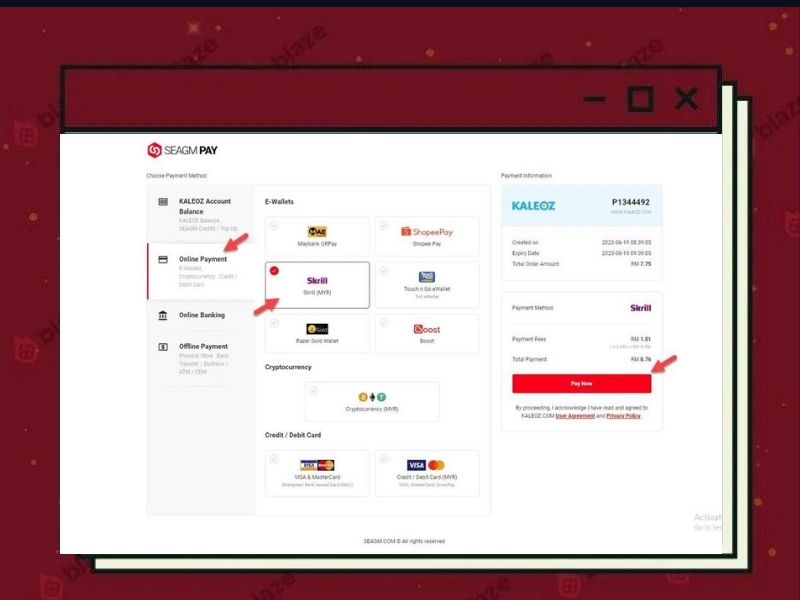
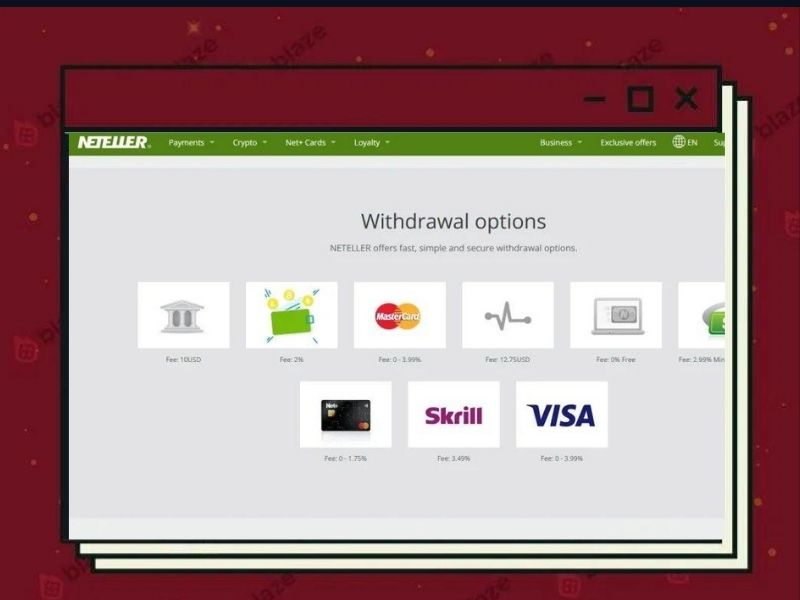
Visa, Mastercard, PicPay, Skrill e Neteller apareciam em representações históricas. Uma fatura de cartão pode mostrar estorno; uma carteira possui referência diferente de um PIX. Verifique o documento de cada instituição.
Saldo versus valor recebido
Monte uma tabela simples de operações. Por exemplo, R$640 documentados e R$240 efetivamente recebidos deixam uma diferença de R$400; o cálculo não prova o direito a restituição.
Retenção e divergências
Uma captura de estado concluído não substitui um crédito bancário. Se os registros divergem, preserve-os e procure os canais previstos para restituição. Jamais informe senha bancária ou código de confirmação a intermediários.
Boleto e redes internacionais
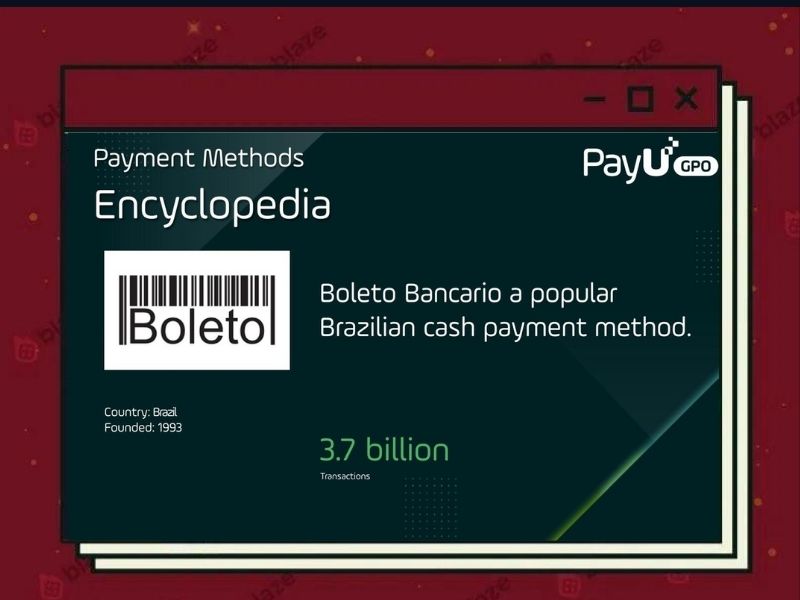
O material histórico mencionava boleto bancário, Paysafecard e Interac, além de carteiras. Interac é uma rede canadense e não deve ser tratada como um método brasileiro universal. Um boleto, uma referência de carteira e um PIX deixam comprovantes distintos. A existência de uma opção em um guia antigo não prova que tenha sido aceita no Brasil em todas as datas.
Bandeiras nacionais e cartões
Elo, Hipercard e Discover também foram citados nas tabelas anteriores. Para uma cobrança de cartão, a fatura e a referência da operação são evidências diferentes de uma captura do painel do cassino. Em eventual estorno, compare os lançamentos no instrumento original. As tabelas históricas de limites não constituem limites de transações atuais.
Moeda e identificação
A cifra descrita em real brasileiro não é necessariamente igual a uma transação de outra jurisdição. Preserve o código da moeda e a informação de conversão quando existirem. A verificação da titularidade do instrumento financeiro era um controle distinto do cadastro. Não compartilhe CPF, número completo do cartão, senha ou código de confirmação com intermediários.
Estados de uma solicitação
Pedido, análise interna, aprovação e processamento bancário são etapas que não devem ser confundidas. A data da solicitação pode divergir da data de crédito. Uma operação recusada precisa ser interpretada pela razão informada; uma marcada como concluída deve ser comparada com o extrato. Use a orientação federal para o histórico de restituição.
Contexto dos serviços de pagamento
Entender a carteira de uma plataforma requer separar depósito, retirada e restituição. Um depósito registra a entrada de fundos; um saque é a saída solicitada segundo condições específicas; uma restituição pode decorrer de um erro, de uma operação cancelada ou do encerramento de uma conta. Embora uma mesma tecnologia bancária possa ser utilizada em mais de uma dessas situações, elas envolvem procedimentos e documentos diferentes. No Brasil, o Pix teve papel central na evolução dos pagamentos instantâneos desde seu lançamento em 2020.
As páginas antigas da Blaze também enumeravam PicPay, cartões Elo, Hipercard e Discover, Visa, Mastercard, transferências e serviços internacionais. Trata-se de informação histórica, não de confirmação de que os meios continuam operacionais. Os limites de cada carteira dependiam tanto da integração do operador quanto das condições do emissor. O portal não processa pagamentos e não pode alterar o saldo de terceiros.
A documentação anterior informava ausência de comissão própria da plataforma nos meios descritos. Entretanto, uma tarifa bancária, spread cambial ou custo do emissor é independente de uma tarifa cobrada pelo operador. É por isso que o líquido creditado em outra moeda nem sempre coincide com uma simples conversão pela taxa publicada em um site de câmbio. Uma contestação deve se basear no recibo, no extrato e nos termos da operação, distinguindo as cobranças.
Como interpretar os registros de entrada de dinheiro
A interface arquivada começava com a identificação da conta. Uma vez selecionado o painel de depósito, apareciam os canais de pagamento e limites correspondentes. O campo de valor permitia conferir quanto seria registrado, e a seleção de bônus podia modificar a composição do saldo. A confirmação final ocorria no intermediário financeiro, que podia ser o aplicativo de um banco, o portal de uma carteira ou o processador de um cartão. Os textos antigos estimavam cinco minutos para cadastro e menos de dois minutos para a operação de recarga.
Esses tempos eram estimativas comerciais, não compromissos universais. Um pagamento autorizado pelo banco ainda pode depender da conciliação pelo destinatário. Da mesma forma, a falha na atualização de uma tela pode não significar que uma operação foi recusada. Se houver uma cobrança antiga não reconhecida ou um crédito faltante, consulte primeiro seu próprio extrato. Registre valor, data, horário, código da transação e eventuais notificações recebidas. Não repita a movimentação para tentar corrigir uma pendência.
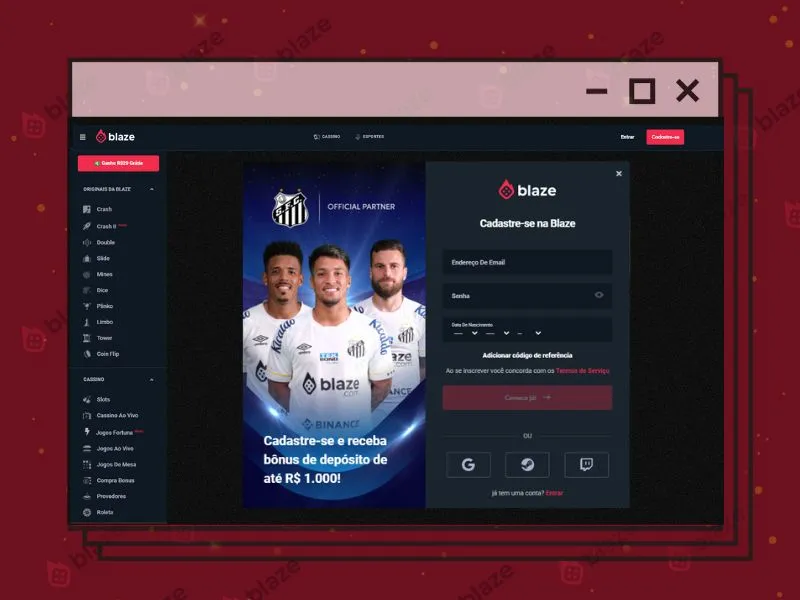
Pix, PicPay, cartões e transferência bancária
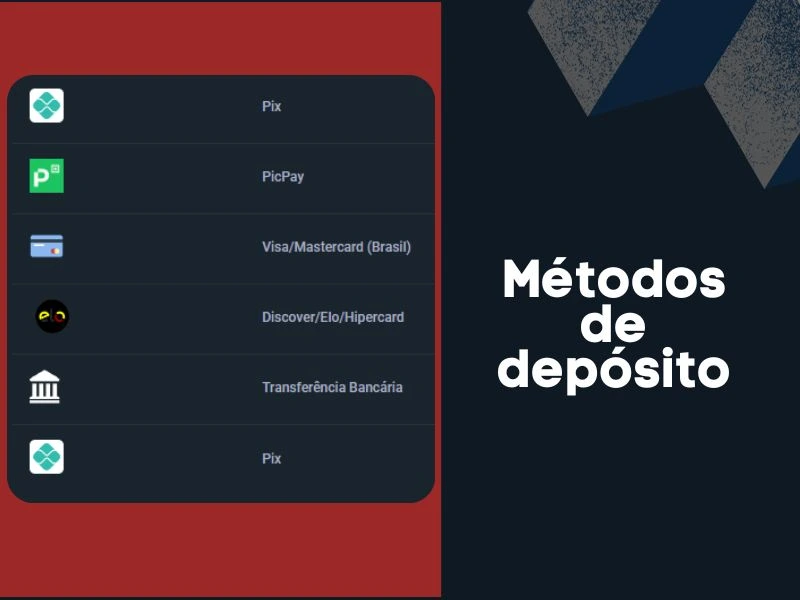
O Pix foi descrito com crédito instantâneo durante todos os dias da semana e um intervalo de R$ 1 a R$ 50.000. Sua característica de liquidação rápida não elimina a necessidade de conferir o destinatário de uma transação nem garante um novo pagamento por parte da empresa. O PicPay, por sua vez, era identificado como carteira eletrônica capaz de manter saldo próprio, sem exigir a repetição dos dados completos do cartão em cada transação. O arquivo informava limites de R$ 30 e R$ 5.000.
Nos cartões Visa e Mastercard nacionais, os valores publicados começavam em R$ 40 e chegavam a R$ 3.000. A validação pelo emissor podia incluir SMS ou notificação de segurança. Para Elo, Hipercard e Discover, o teto registrado era R$ 2.000 e o mínimo também era de R$ 40. Transferência bancária figurava como alternativa tradicional com intervalo de R$ 50 a R$ 10.000; o tempo entre confirmação e crédito podia depender dos bancos participantes.
A comparação a seguir reproduz os números informativos que estavam no guia anterior, com linguagem reorganizada. São condições de um período histórico, não instruções para recarregar saldo hoje. A análise de um pagamento contestado pode depender de condições específicas diferentes das do quadro.
| Instrumento | Mínimo anunciado | Máximo anunciado | Crédito descrito |
|---|---|---|---|
| Pix | R$ 1 | R$ 50.000 | Instantâneo |
| PicPay | R$ 30 | R$ 5.000 | Instantâneo |
| Visa/Mastercard BR | R$ 40 | R$ 3.000 | Instantâneo |
| Elo/Hipercard/Discover | R$ 40 | R$ 2.000 | Instantâneo |
| Transferência | R$ 50 | R$ 10.000 | Instantâneo a alguns minutos |
Carteiras internacionais e pagamentos por voucher
O guia arquivado também incluía instrumentos utilizados fora do Brasil. Skrill e Neteller são carteiras digitais do grupo Paysafe. Dependendo da conta, permitem operações em moedas diferentes e podem exigir confirmação de identidade e conversão na própria carteira. O eventual programa de fidelidade ou cashback dessas empresas não é uma campanha do operador de apostas. Taxas e limites devem ser avaliados à luz do contrato do serviço financeiro correspondente.
Paysafecard, outro nome citado, funciona com crédito pré-pago e código de voucher. O artigo antigo a apresentava como meio de depósito sem suporte para retirada. Uma pessoa que tenha usado esse instrumento não deve presumir que um reembolso será recebido por outro voucher. O Interac foi mencionado como tecnologia difundida no Canadá e associada a contas bancárias de fora do Brasil. A inclusão de qualquer desses serviços numa lista internacional não confirma sua disponibilidade no país, nem autoriza o envio de dados ou códigos a um terceiro.
Boleto bancário e meios tradicionais
Diferentemente da liquidação típica de um Pix, um boleto pode precisar de horas ou de um a dois dias úteis para confirmação. O pagamento pode ocorrer por canais bancários ou em estabelecimentos autorizados. Seu uso não implica necessariamente a criação de um vínculo permanente entre o beneficiário e a conta do pagador. A edição anterior classificava esse meio como instrumento de entrada, não de retirada.
Mercado Pago e outras carteiras nacionais também eram citados como serviços cuja disponibilidade poderia mudar conforme localidade e integração. É incorreto interpretar a lista como uma confirmação de que todos pertenciam ao caixa simultaneamente. Para analisar um boleto antigo, o código de barras, a identificação do beneficiário e a data da compensação são informações mais importantes do que a simples lembrança de ter selecionado determinado logotipo.
Solicitação de saída de fundos e prazos registrados
Na interface de retirada anteriormente ilustrada, as solicitações apareciam na área de gerenciamento de fundos associada ao perfil. O sistema apresentava os canais de saída e solicitava a identificação necessária; uma modalidade usada no depósito não era necessariamente aceita para retirada, como no caso dos vouchers. Uma vez confirmado o pedido, ainda ocorria a análise interna antes da liberação ao prestador financeiro.
O antigo guia apresentava a tabela abaixo. Ela deve ser lida como registro de condições que foram divulgadas, não como promessa de recuperação ou processamento em determinado prazo. A própria página inicial trazia limites diferentes para a transferência e o PicPay; documentamos a discrepância, pois não há razão para transformar ambos em números atuais. O status de aprovação e o status de crédito no banco são eventos distintos.
| Retirada histórica | Mínimo | Máximo | Prazo descrito |
|---|---|---|---|
| Pix | R$ 50 | R$ 30.000 | Após aprovação |
| PicPay | R$ 200 | R$ 5.000 | Algumas horas |
| Transferência | R$ 300 | R$ 10.000 | Até um dia útil |
| Skrill/Neteller | Equivalente a R$ 50 | Limite da carteira | 0–24 h |
| Visa/Mastercard | R$ 50 | R$ 3.000 | 0–72 h |
Limites gerais, moedas, KYC e jackpots
O guia financeiro anterior mencionava ainda limites globais equivalentes a um milhão de euros por dia e cinco milhões por mês. A dimensão dessas cifras e a ausência de uma verificação contemporânea recomendam cautela: são valores anunciados na edição antiga, não saldos garantidos. Nela, o período geral de processamento indicado era de até 48 horas, com 0–24 horas para algumas carteiras e até 72 horas para cartões, transferências e determinadas saídas internacionais. Bancos tradicionais poderiam ter horários diferentes durante fins de semana.
Entre as moedas citadas estavam real (BRL), euro (EUR), dólar canadense (CAD), dólar australiano (AUD), coroa norueguesa (NOK), iene japonês (JPY), yuan (CNY), dólar neozelandês (NZD), lira turca (TRY), ringgit (MYR), rupia indiana (INR), baht (THB), rublo (RUB), dong vietnamita (VND) e Bitcoin (BTC). A nomenclatura indica a natureza internacional do material de referência; nada garante que todas as unidades fossem aceitas na mesma jurisdição ou período.
A verificação KYC, ou identificação do cliente, aparecia associada à apresentação de RG, CNH ou passaporte e comprovante residencial recente — a recomendação anterior citava documentos emitidos há menos de três meses. O procedimento tinha finalidade de segurança, mas uma plataforma ou instituição pode requerer verificações adicionais. Não envie documentos de identidade a um portal editorial. Regras de jackpots progressivos também podiam estabelecer critérios de crédito distintos, inclusive parcelas; é necessário localizar os termos originais daquele prêmio para avaliar um caso concreto.
Conferência de recibos e segurança durante uma contestação
Um recibo bem organizado contém a referência da operação, a data e o valor. Se precisar demonstrar a composição do saldo, separe entradas, retiradas confirmadas e pedidos em processamento. Não publique uma imagem que contenha CPF, chave Pix, dados de cartão ou outros elementos que possam identificar sua conta. Na antiga edição recomendava-se centralizar as operações num único método e realizar uma retirada pequena como teste; isso não é instrução para operar agora.
Em caso de divergência, o aplicativo do banco e o canal oficial da instituição financeira permitem conferir informações do pagamento. Se alguém oferecer garantia de liberação mediante adiantamento, não faça uma nova transferência. Certifique-se de que o destinatário de qualquer comunicação é realmente responsável pela operação. Um endereço com palavras como suporte, desbloqueio ou pagamento pode ser fraudulento. A redação não dispõe de acesso às movimentações dos leitores e não pode alterar um status de saque.
Como separar titularidade, autorização, aprovação e liquidação
As operações descritas no guia anterior passavam por etapas sucessivas. A titularidade estabelece quem está vinculado à conta. A autorização indica que uma instituição confirmou determinada operação ou que o usuário concluiu o processo de autenticação. A aprovação interna pode ocorrer depois e depender da conferência dos dados. A liquidação corresponde à movimentação financeira efetiva no canal correspondente. A presença de um indicador positivo numa primeira etapa não permite concluir que todas as demais tenham sido finalizadas.
Na descrição original, o pedido de retirada era confirmado pelo usuário depois de informar os dados relevantes, como identificador de carteira eletrônica, conta bancária ou chave Pix. Um erro de digitação podia dificultar a localização do pagamento. Para uma operação que já aconteceu, confira a identificação do destinatário registrada no comprovante e procure o banco caso os dados não coincidam com os esperados. Nem todos os erros são reversíveis automaticamente; a existência de um identificador pessoal não garante devolução, e dados pessoais de outras pessoas não devem ser divulgados em uma reclamação.
A comparação entre prazos de processamento exige atenção ao momento de referência. Por exemplo, uma antiga estimativa de 24 horas para uma carteira não tinha necessariamente como ponto de partida o momento em que o titular havia clicado no botão de confirmação. Podia haver uma fase interna antes da entrega ao prestador financeiro. Em transferências tradicionais, o calendário bancário também pode influenciar o momento de crédito. A data e a hora de cada confirmação ajudam a saber em qual dessas etapas está a questão, sem depender exclusivamente de uma antiga tabela comercial.
A antiga publicação mencionava a conveniência de conservar os recibos e evitar operar com vários canais ao mesmo tempo, especialmente durante verificações antifraude. Isso deve ser entendido hoje como orientação de organização de documentos já existentes, não como incentivo a fazer movimentações adicionais. Se houver extratos de bancos e carteiras diferentes, organize-os separadamente, identifique o método de cada transação e evite contabilizar duas vezes o mesmo crédito. As capturas de tela podem ajudar, mas documentos bancários originais têm mais informações sobre o processamento.
Um histórico de conversão cambial, quando existente, também precisa ser conciliado. O valor registrado em reais antes da taxa de conversão não é necessariamente igual ao valor convertido que aparece em euros ou dólares em outra carteira. A condição do prestador financeiro deve informar o montante de origem, a unidade de destino e os custos correspondentes. Se o problema se refere a um valor associado a um jackpot, localize ainda as regras daquela modalidade de prêmio e os registros de eventuais parcelas, pois um anúncio global do prêmio não substitui o histórico de crédito individual.
Os próprios limites financeiros antigos são uma razão para não tirar conclusões com base em uma única página. Uma tabela pode estar relacionada a outro mercado, a uma configuração anterior do caixa ou a uma tradução. No contexto brasileiro, o registro de uma solicitação existente, a identificação da pessoa jurídica e os procedimentos oficiais têm prioridade sobre números comerciais de edições passadas.
Taxas de terceiros e documentos mínimos por canal
Em uma dúvida sobre cobrança, diferencie a taxa declarada pelo operador da eventual tarifa externa. Uma descrição que diga sem comissão da plataforma não exclui a presença de encargos bancários ou de conversão. Por isso, as duas colunas de um extrato — valor instruído e valor debitado — devem ser conferidas separadamente. Quando a confirmação veio por notificação de carteira ou de cartão, mantenha o número da referência em vez de confiar apenas na imagem do logotipo do canal.
| Canal | Registro de interesse |
|---|---|
| Pix | Comprovante e referência da transação |
| Boleto | Beneficiário, data de compensação e código |
| Cartão | Lançamento e referência do emissor |
| Carteira | Identificador e moeda da operação |
| Transferência | Comprovante de envio e crédito confirmado |